
Patrimoine ancien
Loi Malraux : comprendre un projet de restauration
Éligibilité, réduction d’impôt, financement des travaux et engagement locatif : les points à examiner pour apprécier une opération Malraux dans son ensemble.
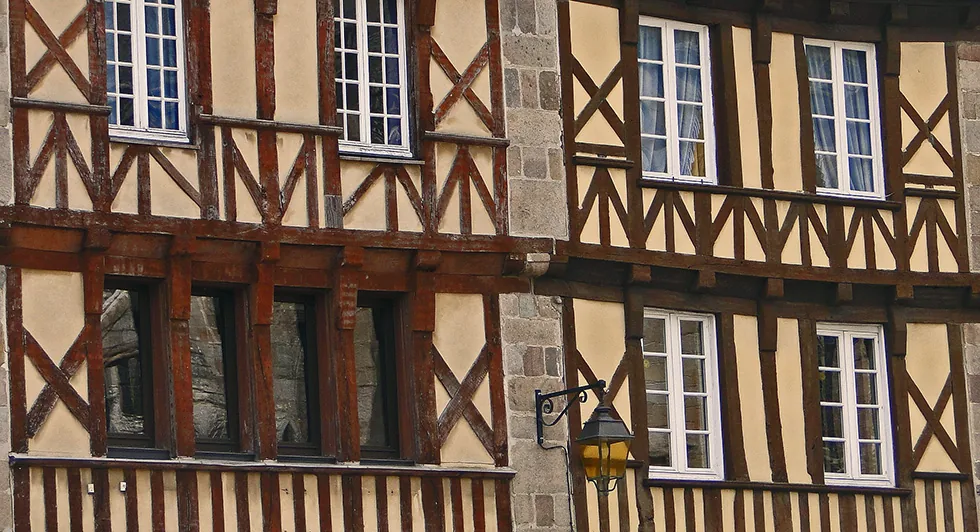
Investir en Malraux consiste à participer à la restauration d’un immeuble ancien dans un cadre patrimonial déterminé, puis à le louer selon les conditions du dispositif. L’intérêt du projet repose sur la qualité de l’adresse et du bâtiment restauré, la maîtrise du chantier et l’adéquation entre les dépenses éligibles et votre situation fiscale.
Vérifier l’éligibilité de l’immeuble et de la restauration
L’ancienneté d’une façade ou sa proximité avec un monument ne suffisent pas. Le dispositif concerne une restauration complète dans des périmètres définis par les textes, notamment certains sites patrimoniaux remarquables. La protection applicable, le document d’urbanisme et les autorisations de travaux doivent correspondre au montage présenté.[1] Le guide des conditions de la loi Malraux de Sélection Malraux permet de préciser ces points.
Demandez une lecture précise du dossier : quelles parties seront restaurées, quels travaux sont autorisés, qui les réalise et selon quel contrat ? Une belle présentation architecturale gagne à être accompagnée de plans lisibles, d’un calendrier et d’une ventilation financière. C’est sur ces pièces que l’investisseur peut apprécier la réalité de l’opération.
Comprendre la base de la réduction d’impôt
Le Malraux accorde une réduction d’impôt calculée sur les dépenses éligibles, au taux de 22 % ou de 30 % selon le cadre de protection. Pour les opérations dont la demande de permis ou la déclaration préalable est déposée depuis 2017, ces dépenses sont plafonnées à 400 000 € sur quatre années consécutives. Le prix d’acquisition de l’immeuble n’entre pas, en tant que tel, dans cette base.[2]
La simulation doit donc distinguer le foncier, les dépenses éligibles, les frais et les éventuels travaux hors dispositif. Elle doit également préciser les années de paiement retenues. Un montant global « immobilier et travaux » ne permet pas de vérifier le calcul de l’avantage.
L’utilisation effective de la réduction dépend aussi de votre impôt. Un mécanisme de report existe, sous conditions, pour la fraction excédentaire. Pour les opérations concernées engagées depuis 2013, la réduction Malraux est exclue du plafonnement global des niches fiscales ; cela ne supprime ni ses propres limites ni l’examen du dossier.[2]
Mesurer l’engagement locatif
Pour un logement, le dispositif prévoit notamment une location nue à usage de résidence principale pendant neuf ans. La mise en location doit intervenir dans les douze mois suivant l’achèvement de la restauration. Le locataire ne peut être un membre du foyer fiscal, un ascendant ou un descendant du propriétaire.[3]
Ce calendrier doit correspondre à votre projet personnel. Un logement destiné à être rapidement occupé par un enfant, récupéré comme résidence secondaire ou revendu à brève échéance appelle une autre analyse. Inscrire ces contraintes dans le budget et dans votre horizon de détention permet d’éviter une décision fondée uniquement sur la première année fiscale.
Étudier le chantier comme une composante de l’investissement
La restauration d’un immeuble ancien implique de coordonner le respect du patrimoine et le confort attendu d’un logement contemporain. Portez votre attention sur les circulations, la lumière, la ventilation, l’acoustique et les équipements. La qualité des espaces communs ne doit pas masquer un plan peu fonctionnel ou des surfaces difficiles à utiliser.
Le montage contractuel mérite autant d’attention que le programme technique. Le notaire et les professionnels du chantier doivent pouvoir expliquer les garanties prévues, les modalités de paiement, le traitement des aléas et les responsabilités de chacun. Une vente d’immeuble à rénover et une opération organisée autrement n’appellent pas une lecture documentaire identique.
Demandez aussi comment seront gérés la réception, les réserves et le passage à la location. Un retard peut déplacer les recettes locatives tout en laissant courir certains frais. Il est préférable que le financement prévoie cette période dès l’origine.
Comparer le prix du bien restauré à son marché
Le coût total, une fois les travaux réalisés, doit être rapproché de biens comparables du quartier. Regardez la qualité du logement obtenu, les charges futures et le marché de la revente. L’attrait patrimonial peut compter dans votre choix ; sa traduction en valeur financière ne doit pas être considérée comme automatique.
Le loyer prévisionnel doit, lui aussi, correspondre à des références locales et au profil des occupants recherchés. Une étude utile montre la trésorerie pendant les travaux, pendant les premières locations puis après la période de réduction d’impôt. Elle rend visibles les différentes étapes d’un même investissement.
Relier le Malraux à votre situation patrimoniale
La capacité à financer les appels de fonds, le niveau d’impôt prévisionnel et la durée de détention envisagée doivent être étudiés ensemble. Le régime des Monuments Historiques obéit à une autre logique : comparer les deux suppose de distinguer réduction d’impôt et déduction de charges.
Le guide Malraux de K&P Finance permet d’approfondir les conditions et d’examiner les programmes disponibles. Une sélection gagne ensuite à être confrontée à votre budget, à votre fiscalité et à vos objectifs avec les conseils compétents.
Sources et références
Ces informations générales ne constituent pas une étude personnalisée. Les règles applicables dépendent de votre situation, des caractéristiques du projet et de la date de l’opération.