
Patrimoine ancien
Monuments Historiques : investir dans un patrimoine singulier
Protection du bâtiment, dépenses déductibles, conservation pendant quinze ans et qualité du chantier : comprendre les exigences d’un investissement en Monument Historique.
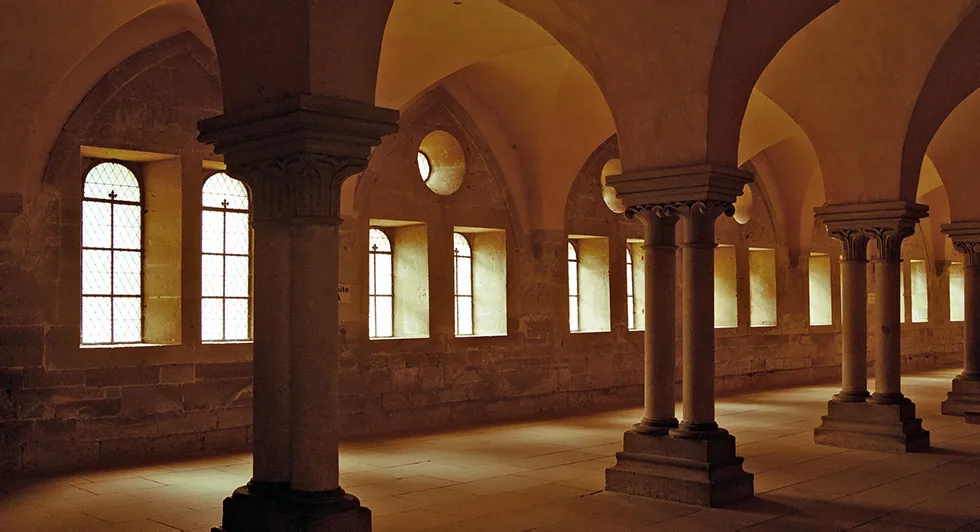
Acquérir un bien protégé au titre des Monuments Historiques revient à inscrire un projet personnel dans l’histoire d’un bâtiment. La singularité des lieux s’accompagne d’obligations de conservation, d’un cadre de travaux et de règles fiscales spécifiques. Pour apprécier l’investissement, il faut relier ces dimensions au logement obtenu, à son usage et aux moyens que vous pouvez mobiliser.
Comprendre exactement ce qui est protégé
La protection peut concerner tout ou partie d’un immeuble. L’arrêté de classement ou d’inscription permet d’en connaître le périmètre. Une adresse dans un quartier ancien, ou dans les abords d’un monument, ne signifie pas que le logement bénéficie lui-même du régime fiscal des Monuments Historiques.
Demandez donc les pièces qui identifient le statut du bâtiment et les éléments protégés. Elles doivent être rapprochées du programme de restauration et des autorisations nécessaires. Le régime fiscal et les démarches de conservation reposent sur des conditions précises, présentées notamment par le ministère de la Culture.[1]
La lecture du dossier doit expliquer ce qui sera conservé, restauré ou adapté, et par quels intervenants. La valeur patrimoniale d’un escalier ou d’une façade prend tout son sens lorsqu’on comprend aussi la façon dont le bâtiment pourra être habité.
Une déduction de charges, selon l’usage de l’immeuble
Le régime permet, sous conditions, de déduire certaines charges. Le traitement diffère selon que le bien procure des recettes, est occupé par son propriétaire ou présente un usage mixte. Les règles de calcul et d’imputation doivent donc être rattachées à la situation exacte de l’immeuble.[2]
Il ne s’agit pas d’une réduction d’impôt correspondant automatiquement à un pourcentage du prix d’achat. L’économie dépend des dépenses admises, de leur imputation et de la fiscalité du contribuable. L’expression « travaux déductibles » ne signifie pas que leur coût est intégralement remboursé.
Demandez une ventilation entre acquisition, frais et travaux, puis une justification de la catégorie fiscale de chaque dépense. Les subventions éventuelles et le calendrier des paiements doivent être intégrés. Une simulation doit aussi montrer les effets d’une variation de vos revenus entre les années concernées.
Mesurer les engagements de détention
Le bénéfice du régime est notamment soumis à un engagement de conservation d’au moins quinze ans à compter de l’acquisition. Des conditions portent également sur la détention directe et sur la division de l’immeuble, avec des exceptions encadrées.[3] La présence d’une société ou d’une copropriété dans le montage appelle donc une vérification précise, sans conclure automatiquement à une impossibilité ou à une éligibilité.
Cette durée doit être rapprochée de votre propre calendrier : évolution professionnelle, besoin de liquidités, retraite ou transmission. L’investissement peut présenter un intérêt patrimonial tout en étant mal adapté à une épargne que vous pourriez devoir récupérer rapidement.
Le notaire et le conseil fiscal doivent pouvoir vous expliquer les conséquences d’une cession ou d’un changement d’usage avant que la question ne devienne urgente. La réflexion sur la sortie commence ainsi au moment de l’entrée dans l’opération.
Évaluer la qualité de la restauration
Un chantier patrimonial demande de concilier les caractéristiques du bâtiment et les besoins des occupants. Examinez le plan du logement, les accès, la lumière, le confort thermique et acoustique, ainsi que l’organisation des espaces communs. Les photographies du monument ne remplacent pas cette lecture du futur lieu de vie.
Le programme technique doit rendre lisibles les interventions sur les toitures, les structures, les réseaux et les éléments conservés. Demandez comment sont traités les aléas de chantier, qui autorise une modification et quelles conséquences financières peuvent en découler. Les responsabilités, les assurances et les garanties doivent être identifiées dans les contrats.
Il est également utile de connaître les étapes de suivi : information pendant les travaux, visites éventuelles, réception, réserves et documents transmis. Ces éléments déterminent la qualité de l’accompagnement lorsque l’opération quitte la phase commerciale.
Prévoir le financement avant les premiers revenus
La restauration et l’acquisition génèrent des décaissements avant que le logement puisse, le cas échéant, être loué. Le budget doit intégrer les appels de fonds, le financement, les frais de détention et une réserve pour les imprévus. La prise en compte fiscale d’une dépense et sa date de paiement ne constituent pas un même flux de trésorerie.
Demandez un échéancier qui couvre aussi un retard raisonnable de livraison. Une opération qui ne fonctionne que si le chantier, la fiscalité et la première location se déroulent exactement comme prévu laisse peu de marge au propriétaire.
Étudier l’exploitation et la valeur du bien
Lorsqu’une location est envisagée, le marché reste décisif. Quels ménages recherchent ce type de logement ? Le loyer est-il cohérent avec les surfaces, le confort et le quartier ? Quelles charges resteraient au propriétaire ? Un caractère exceptionnel peut séduire, mais la demande doit être documentée.
Pour la revente, examinez la profondeur du marché et le coût d’entretien du bâtiment restauré. La rareté architecturale et la liquidité sont deux notions différentes. Il est préférable d’étudier plusieurs hypothèses de prix que de retenir une hausse automatique.
Construire une étude adaptée au dossier
Le Malraux et les Monuments Historiques répondent à des cadres distincts ; leur comparaison doit partir des travaux, du mode de détention et de votre situation fiscale. Notre présentation des rôles du conseiller, du notaire et de l’expert-comptable aide à organiser cet examen.
Le guide Monuments Historiques de K&P Finance permet de prolonger cette lecture et d’étudier les programmes disponibles. L’objectif est de relier la qualité du patrimoine à une opération dont vous comprenez les engagements et le fonctionnement.
Sources et références
Ces informations générales ne constituent pas une étude personnalisée. Les règles applicables dépendent de votre situation, des caractéristiques du projet et de la date de l’opération.